“瑞幸的养老保险回来了”,但豆乳的野心不只一杯拿铁头条
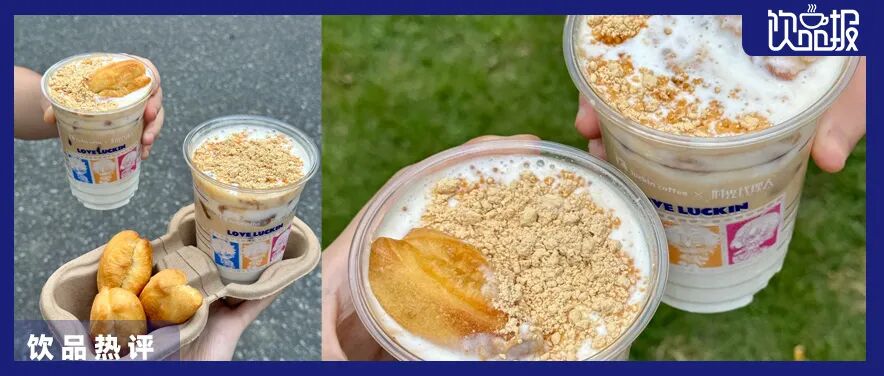
下架一年,归来仍是顶流。
“养老保险到账了。”9月14日,瑞幸咸芝士豆乳系列回归当天,评论区被这句话刷屏。截至发稿前,“瑞幸咸芝士豆乳拿铁”抖音话题播放量已超过8000万。
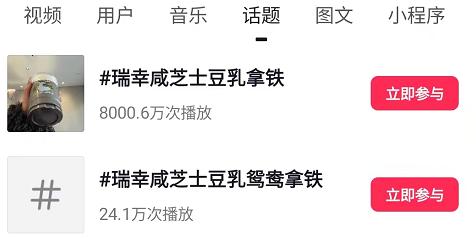
▲图源:抖音话题
一个老品的回归,为何能掀起这样的流量盛宴?被冷落多年的豆乳,又凭何杀回来了?
01、瑞幸豆乳系列回归炸上热搜,网友:我的养老保险到账了
“我的白月光回归了。”
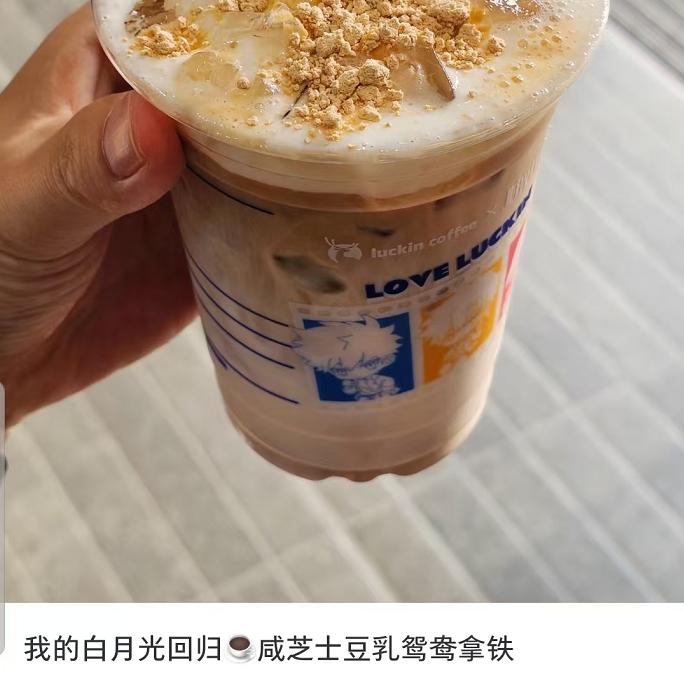
▲图源:网友分享
“咸芝士豆乳拿铁,我心心念念的妻子。”
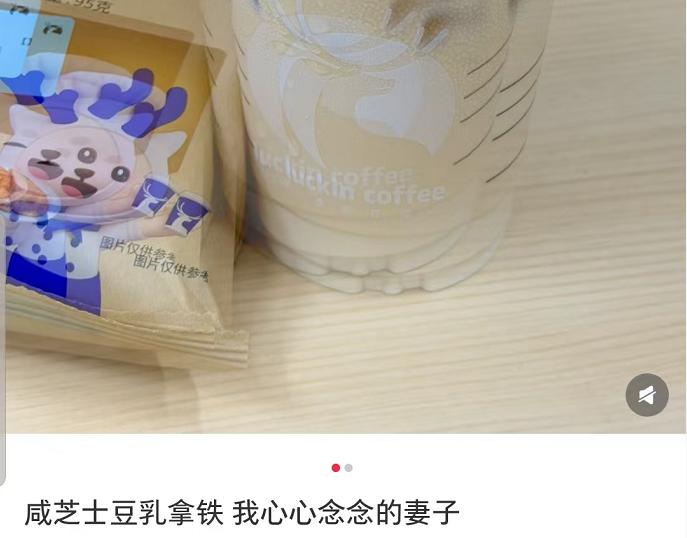
▲图源:网友分享
“我为咸芝士豆乳举大旗。”
瑞幸咸芝士豆乳系列回归当天,评论区像一场大型认亲现场。有人直接宣布“养老保险到账”;“我的‘土豆’拿铁回来了”,曾经因为名字容易被看错、被网友调侃出来的“土豆拿铁”,再次刷屏社交平台。
还有网友已经开发出新吃法:“土豆拿铁蘸油条,好吃得哞哞叫”。
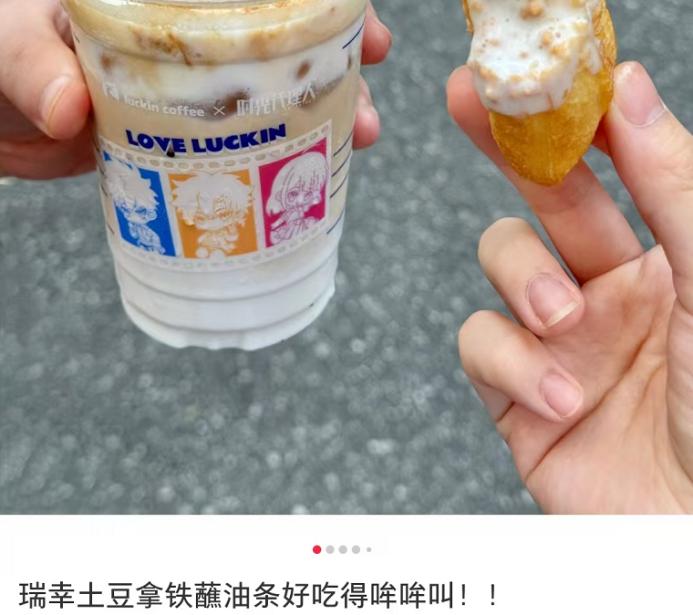
▲图源:网友分享
口感反馈也相当“有趣”。有人说“扎实,豆乳控会喜欢,有层次感”“谁懂第一口的疯狂程度”。
也有人在社交平台发出“警告”:“会惩罚每一个开盖喝豆乳奶盖的人”“喝完记得擦嘴”。去年流行的掀盖直饮喝法,今年变成大型“翻车”现场,有人总结出唯一教训:“先搅拌,再下口”;不然容易“先咳再喝”。
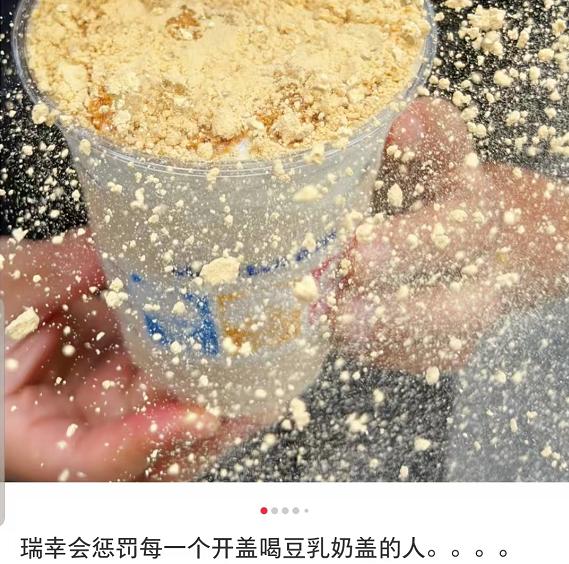
▲图源:网友分享
抖音话题播放量超过8000万,部分门店小程序显示该系列产品已售罄。
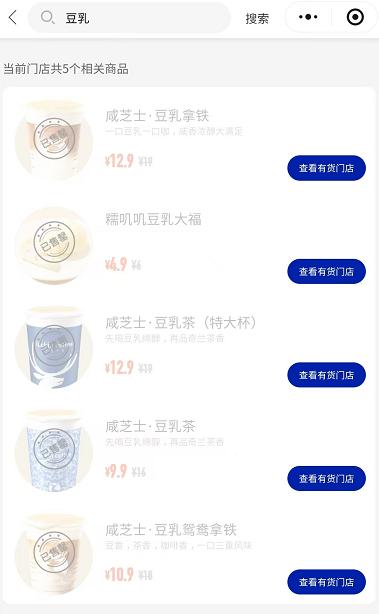
▲图源:瑞幸小程序
热度背后,瑞幸这次显然是有备而来,一口气上线三款新品——咸芝士豆乳拿铁、咸芝士豆乳茶、咸芝士豆乳鸳鸯拿铁,另搭配糯叽叽豆乳大福,形成“饮品+甜点”的组合。
豆乳基底是同一套,但口感有着明显区别。咸芝士豆乳拿铁,豆乳厚重感拉满,咖啡退居配角;咸芝士豆乳鸳鸯拿铁在拿铁基础上加了红茶,用红茶的温润削弱豆乳的厚重感;咸芝士豆乳茶则完全去掉咖啡,以闽北兰香奇兰茶搭配豆乳。
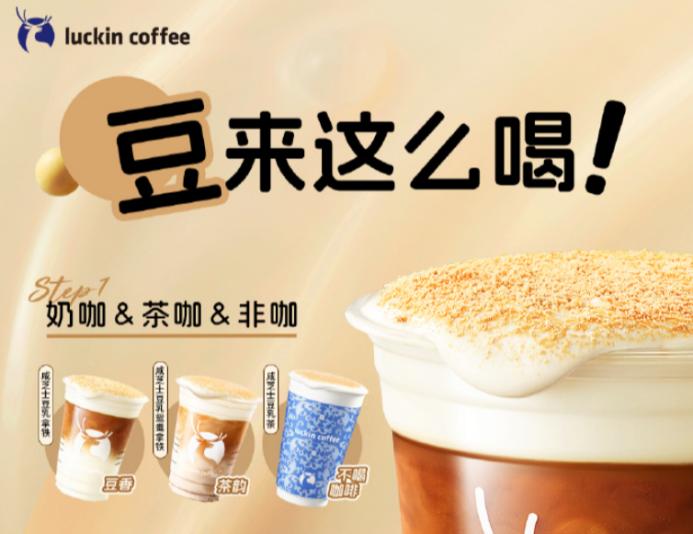
▲图源:瑞幸官微
从拿铁到鸳鸯拿铁,再到豆乳茶,瑞幸的豆乳系列“恰好”覆盖了饮品消费的全时段需求:早上提神、下午解馋、晚上不怕睡不着。有网友称:“可以从早喝一晚。”
从流量端的刷屏,到销量端的“断货”,豆乳这个“古早”品类,在瑞幸手里翻红了?
02、“豆回来了”,喜茶、茶百道(们)集体为豆饮“升咖”
不只瑞幸,全行业都在上演“豆回来了”。
首先是豆乳的“普及”。
瑞幸不是第一个把豆乳系列做成门店爆品的品牌。
早在前两年,茶百道的豆乳系列单品做成了门店爆品。其招股书显示,2022年,仅豆乳玉麒麟,茶百道就卖出4230万杯。
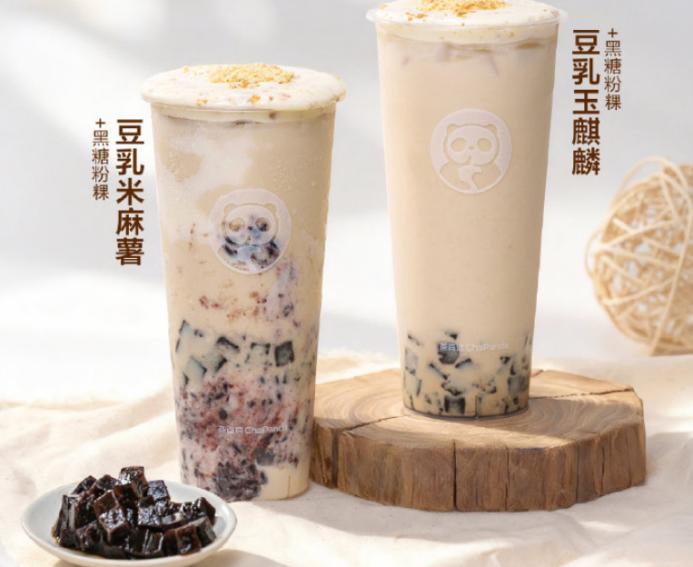
▲图源:茶百道官微
去年,基于经典款豆乳玉麒麟,茶百道又融入黑芝麻等“五黑”食材,推出冬季限定热饮豆乳黑麒麟,上市首日销量近20万杯。
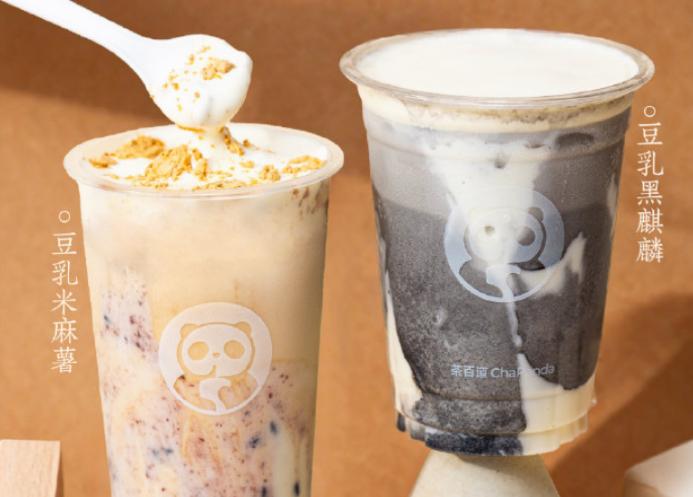
▲图源:茶百道官微
今年春夏,茶百道又打出“豆乳+抹茶”组合,推出“一抹青山豆”“茉香花间豆”,以千目抹茶、七窨茉莉搭配现磨纯豆浆与斑斓青团,把豆乳的应用场景从冬季热饮延伸到了春夏冷饮。
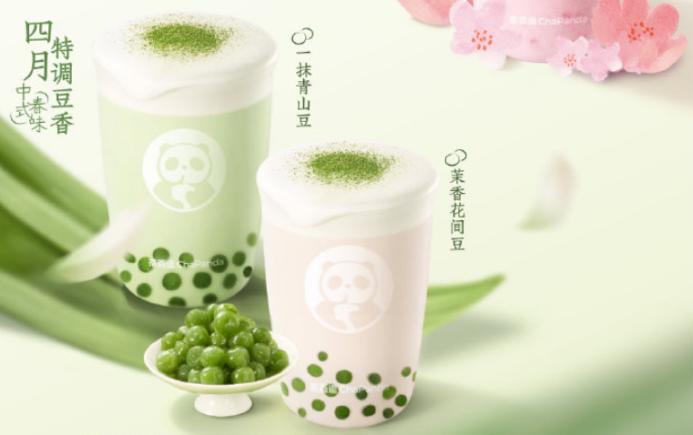
▲图源:茶百道官微
豆乳玉麒麟之后,茶百道持续加码,把豆乳系列做成了贯穿全年的长线产品。
其次是豆浆“堂而皇之”杀进新茶饮。
今年年初,喜茶广州沙面DP店开业,限定新品“老广鲜腐竹豆浆”引发大量围观。
这杯饮品不含茶底,基底融合豆浆与牛乳,小料是大块的鲜煮腐竹,搭配莲子和薏仁。广东网友的评价是“像小时候妈妈煮的腐竹糖水”“广东人打分,给到一个夯”,随即喊话“求这杯全国上架”。
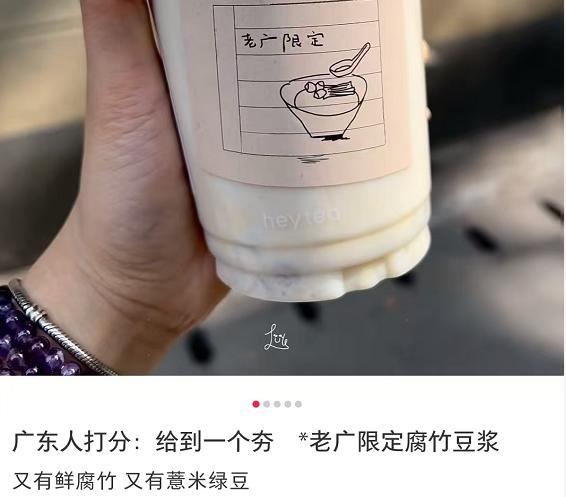
▲图源:网友分享
用鲜腐竹做饮品的新鲜感,加上“广式糖水”的情怀滤镜,让这款产品迅速出圈。
今年凭借豆浆出圈的还有礼厚茶肆。“古早·台式手打豆浆红茶”和“台式手打豆浆观音抹茶”两款产品让网友直呼“红茶和抹茶竟然和豆浆意外地合拍”,被列入礼厚茶肆的“宝藏款清单”。
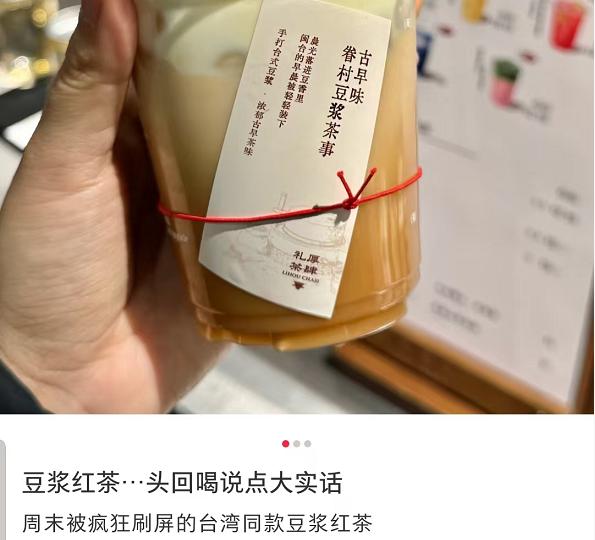
▲图源:网友分享
品牌方透露,上线初期,台式手打豆浆红茶连续多天霸榜热销TOP1,原定一个月的包材备货不到一周告罄。
豆在现制饮品里的存在感,不只有豆乳和豆浆两种形态。
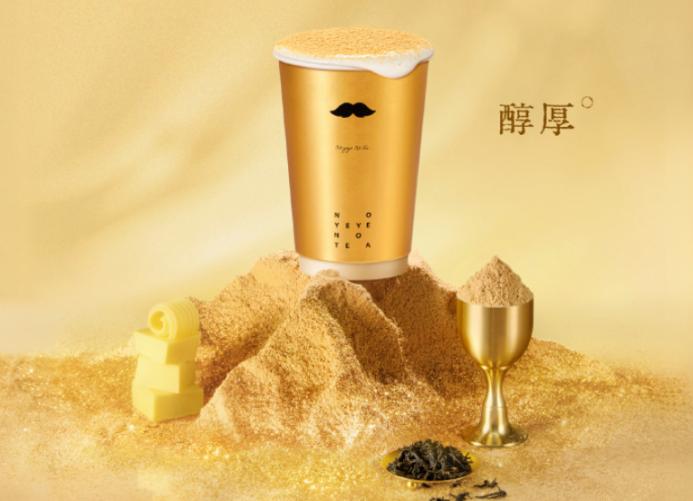
爷爷不泡茶在奶盖上做文章,“金豆乳大红袍”洒满黄豆粉,被网友形容为“液体豆乳慕斯蛋糕”;厝内小眷村的绢豆腐奶茶,把古法制作的花生豆腐做成杯底小料……
▲图源:爷爷不泡茶官网
从奶盖到小料,从基底到主体,豆元素在现制饮品里早已演化出了丰富的玩法,也沉淀下多款爆品。那么,包括瑞幸、喜茶、茶百道等头部品牌在今年的集体加码,是豆元素的厚积薄发,还是饮品界在“换个方向卷”?
03、日本已经 “第四次”豆乳热潮,披上现制饮品外衣的豆饮到底能不能火?
有业内人士把这波豆元素翻红,对标日本的“第四次豆乳热潮”。国内此次的豆元素翻红,能否像日本一样,掀起一股“行业革命”?
首先,两者确实有相似之处,豆饮在国内同样有着一定的国民认知度和健康底子。
日本豆乳产业已经走过四轮热潮。
第一波在1970年代,关键词是“长寿”。NHK健康节目频繁推荐“大豆蛋白可延年益寿”,豆乳被捧上神坛。第二波在2000年代,关键词是“美容与减肥”,东京街头的女性杂志几乎每本都在谈“豆乳减肥法”。第三波在2010年代,星巴克推出Soy Latte后,豆乳冰淇淋、豆乳布丁、豆乳巧克力风靡便利店。
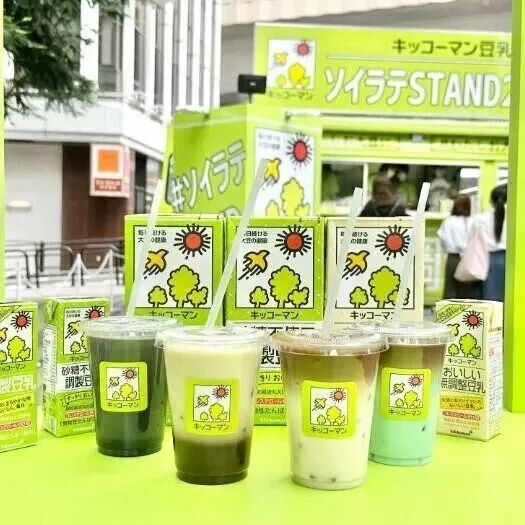
▲图源:日本食品品牌“龟甲万”官网
当前第四波热潮的核心驱动力则瞄准了大豆蛋白。日本豆乳协会调查显示,购买豆乳的首要理由是“对健康好”(71%)和“能摄取蛋白质”(52%)。公开报道显示,日本豆乳品类在2025年10月至2026年3月期间,金额和数量均实现两位数增长。
而健康、高蛋白摄取,也是当下饮品行业少有的确定性方向之一。更关键的是,豆饮在中国不需要从零教育市场。豆浆油条是刻进国民记忆的早餐组合,豆奶是几代人的童年味道。这种在健康、习惯等方面的认知基础,让“豆的归来”显得顺理成章。
但不可否认,国内披上现制饮品外衣的豆饮潮,大概率不会像日本一样掀起一场行业革命。
现制饮品的新品消费逻辑,核心驱动力是“新奇”。喜茶用鲜腐竹做小料,礼厚茶肆把手打豆浆奶沫做成质地卖点,瑞幸用咸芝士奶盖叠加豆乳基底……品牌不约而同追求口感的独特性和记忆点。
这就决定了这波豆饮潮从一开始就面临一个问题——复购疲劳。
新茶饮的爆品靠“新奇”打开流量入口。但新奇本身没有复购属性,叠加现制饮品行业层出不穷的新品,从目前来看,豆饮最终能否像超级植物茶、椰乳、柠檬茶等品类一样,从爆品演化成一个主流细分品类,极具挑战性。
日本用几十年把豆乳从“健康概念”熬成了“日常习惯”。中国这波豆饮热潮,缺的不是爆款,是时间的继续沉淀。
04、饮品报·饮Sir说
豆乳这波翻红,本质上不是某个品牌的胜利,是饮品行业的“基底战争”正如火如荼。
椰乳替代牛奶跑出了生椰拿铁,燕麦奶靠咖啡渠道站稳了脚跟,豆乳能不能从“一个爆款元素”变成“一个独立品类”,还有待验证。但跟椰乳、燕麦奶不同,豆乳在中国有更深的国民认知,也有更复杂的口味记忆。
瑞幸、喜茶、茶百道们已经迈出了第一步,它们把豆乳从奶盖和小料里解放出来,用来做基底、当主体。但品类真正的成熟,不靠头部品牌的上新速度,靠的是消费者在日常场景中,自然而然地点上一杯豆乳。这中间的距离,就是“爆款”和“品类”之间的距离。
免责声明:1.饮品报遵循行业规范,转载的稿件都会明确标注作者和来源;2.饮品报的原创文章,请转载时务必注明文章作者和"来源:饮品报www.yinpinbao.cn",不尊重原创的行为饮品报或将追究责任;3.投稿请加小编微信yesreal或QQ1592055865。4.饮品报提供的资料部分来源网络,仅供用户免费查阅,但我们无法确保信息的完整性、即时性和有效性,若网站在使用过程中产生的侵权、延误、不准确、错误和遗漏等问题,请及时联系处理,我们不承担任何责任。
 扫码关注饮品报微信号


 媒体矩阵